Le but d’un budget n’est pas de vous dire ce que vous n’avez plus le droit d’acheter. Il doit vous montrer ce que votre vie coûte réellement — et ce qui absorbe votre marge sans que vous l’ayez choisi.
Guide pratique · Budget · Pouvoir d’achat
Où part votre argent ? Faites l’audit en 60 minutes.
Cette page intervient après l’audit des prélèvements récurrents. Elle répond à une question différente : si quelques abonnements ne suffisent pas à expliquer votre budget, où est le vrai problème — coût de vie, engagements fixes, dépenses irrégulières ou déficit structurel ?
Mis à jour le 17/08/2026 · audit recentré sur le diagnostic et la décision
À la fin de l’heure, vous devez connaître cinq nombres
Revenu courantCe qui finance réellement les mois normaux, hors prime exceptionnelle.
Engagements fixesCe que vous devez payer avant même de choisir le reste.
Coût de vie normalVie courante + dépenses irrégulières mais prévisibles.
Excédent ou déficit réelCe qui reste après avoir mensualisé ce qui revient dans l’année.
Le cinquième nombre est le plus utile : combien votre budget supporterait-il de baisse de revenu avant de devenir fragile ?
Le diagnostic à retenir : fuite facile ou problème structurel ?
Ne demandez pas aux petites économies de résoudre un gros problème
Excédent ou déficit réel calculéAprès dépenses prévisibles, pas seulement après les prélèvements du mois.
↓
Les économies réalistes couvrent l’écartCorrection légère : exécuter 2 ou 3 actions, puis mesurer à J+30.
Les économies réalistes ne couvrent pas l’écartProblème structurel : revenu, logement, dette, transport ou organisation du foyer.
Le protocole : 60 minutes, pas un nouveau hobby
Temps
Travail
Résultat
0–10 min
Rassembler 3 à 6 mois de relevés, davantage si saisonnier
Revenu courant.
10–25 min
Repérer prélèvements et engagements fixes
Total fixe + délais de sortie.
25–40 min
Regrouper les dépenses de vie en quelques blocs
Coût normal du mois.
40–50 min
Mensualiser les dépenses annuelles et prévisibles
Budget complet.
50–55 min
Calculer l’excédent puis tester −10 % de revenu
Niveau de fragilité.
55–60 min
Choisir trois actions maximum
Plan J+30.
1. Séparez quatre choses qui n’ont pas le même rôle
Engagements fixesLogement, crédits, assurances, pensions, abonnements. Ils capturent déjà une partie du revenu futur.
Vie couranteCourses, carburant, repas, loisirs. Elle varie mais ne peut pas être réduite à zéro durablement.
Prévisibles irrégulièresEntretien, impôts, cadeaux, vacances, travaux connus. Elles ne sont pas des imprévus simplement parce qu’elles ne tombent pas chaque mois.
ExceptionnellesPanne lourde, accident, déménagement subi : événements réellement incertains à traiter avec une réserve.
2. Mensualisez ce qui revient, sinon votre budget vous ment
360 € d’assurance annuelle = 30 €/mois. 900 € d’entretien automobile = 75 €/mois. 2 400 € de vacances = 200 €/mois si ce niveau de vacances fait réellement partie de votre vie.
Le « reste » de 500 € visible avant annualisation était en partie déjà promis.
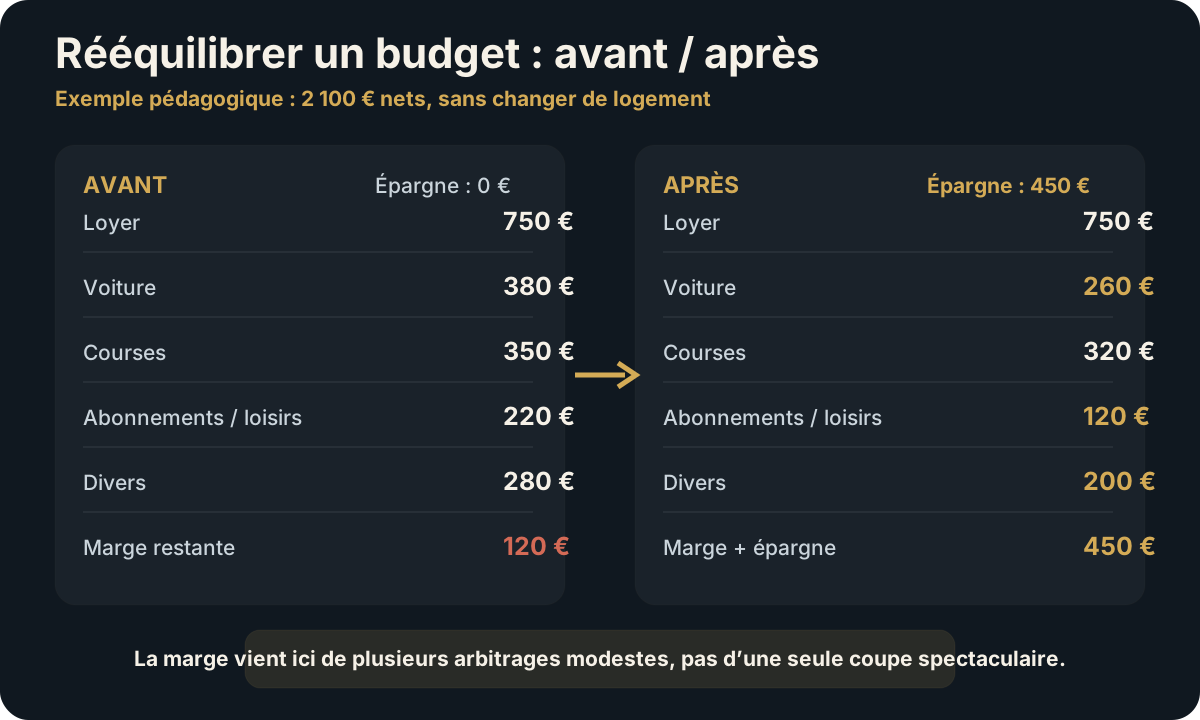
Un budget se corrige souvent par plusieurs arbitrages ciblés plutôt que par une coupe spectaculaire.
3. Avant de toucher aux gros choix de vie, vérifiez les fuites faciles
Si plusieurs dizaines d’euros partent chaque mois dans des services oubliés, des doublons ou des formules surdimensionnées, traitez-les d’abord. C’est la correction la moins coûteuse en qualité de vie.
4. Puis demandez : est-ce encore un problème de petites économies ?
Les économies réalistes couvrent le déficit→Correction légère : exécutez 2 ou 3 actions, puis mesurez à J+30.
Les économies réalistes ne couvrent pas le déficit→Le problème est structurel : revenu, logement, dette, transport ou organisation du foyer.
Le budget ne tient qu’avec une privation extrême→Ce n’est pas un équilibre durable. Il faut changer l’architecture, pas surveiller chaque café.
5. Stress test : retirez 10 % du revenu
Le budget peut être positif aujourd’hui et pourtant très fragile. Simulez simplement une baisse de revenu de 10 %. Si le résultat devient immédiatement négatif, regardez en priorité ce qui est difficile à réduire rapidement.
Facile à réduireAbonnement devenu inutile, option oubliée, dépense variable non prioritaire.
Réductible avec délaiVoiture, logement, certains contrats : décision possible mais avec friction.
Difficile à réduireDette, pension, logement à court terme, dépenses de santé indispensables.
À ne pas couper aveuglémentAssurance ou service dont la suppression transfère un risque plus coûteux.
6. Une économie peut déplacer le problème au lieu de le résoudre
Supprimer une assuranceÉconomise une prime mais transfère davantage du sinistre vers votre patrimoine.
Vendre la voitureRéduit les coûts mais peut augmenter temps de trajet ou limiter l’emploi accessible.
Déménager moins cherRéduit le logement mais peut dégrader mobilité, réseau ou qualité de vie.
Couper tous les loisirsAméliore temporairement le cash mais peut rendre le budget intenable humainement.
La meilleure économie est celle qui améliore le système sans créer un coût plus grave ailleurs.
7. Choisissez trois corrections maximum
Une dépense fixe ou récurrente à supprimer ou renégocier.
Une catégorie variable à mieux encadrer si elle déborde réellement.
Une décision structurelle uniquement si les deux premières ne suffisent pas.
Faire quinze micro-règles donne une impression de contrôle mais produit souvent peu d’effet durable.
8. La quatrième décision : que doit devenir la marge retrouvée ?
Une économie non affectée peut simplement réapparaître ailleurs. Donnez-lui une fonction immédiatement.
Objectif procheVacances, achat, travaux ou autre dépense prévue : mensualisez-la au lieu de la subir.
SécuritéSi la réserve est faible, transformez une partie de l’excédent en marge face aux imprévus.
Projet plus longUne fois le socle en place, affectez la marge à un projet ou à l’investissement selon son horizon.
Si une correction ne tient pas, demandez pourquoi : mauvaise estimation, dépense déplacée ailleurs, règle trop stricte, nouvelle priorité ? Le but est de comprendre le fonctionnement réel du foyer, pas de transformer un écart en faute.
La règle Contre-Évidence
L’audit est réussi lorsque vous savez distinguer une fuite facile, une dépense choisie et un problème structurel — puis lorsque chaque euro récupéré reçoit une fonction plus importante que celle qu’il avait avant.