« Grosse somme » ne désigne pas un montant précis
Ici, il n’existe aucun seuil universel en euros. Une somme devient importante lorsqu’elle modifie suffisamment votre situation pour changer vos options. Comparez-la à quatre repères personnels : votre patrimoine financier existant, vos liquidités disponibles, le revenu net annuel du foyer et les grands projets déjà engagés.
Recevoir 15 000 € peut transformer la situation d’une personne qui possède 3 000 € d’épargne. Les mêmes 15 000 € peuvent avoir un effet marginal dans un patrimoine déjà très important. À l’inverse, 100 000 € ne sont pas automatiquement une « grosse somme » si ce montant ne change ni la liquidité, ni les projets, ni l’allocation globale.
La bonne unité n’est donc pas seulement l’euro : c’est le changement de proportion. Le simulateur associé calcule désormais ces rapports à partir de vos propres données.
90 jours : un protocole adaptable, pas un délai obligatoire
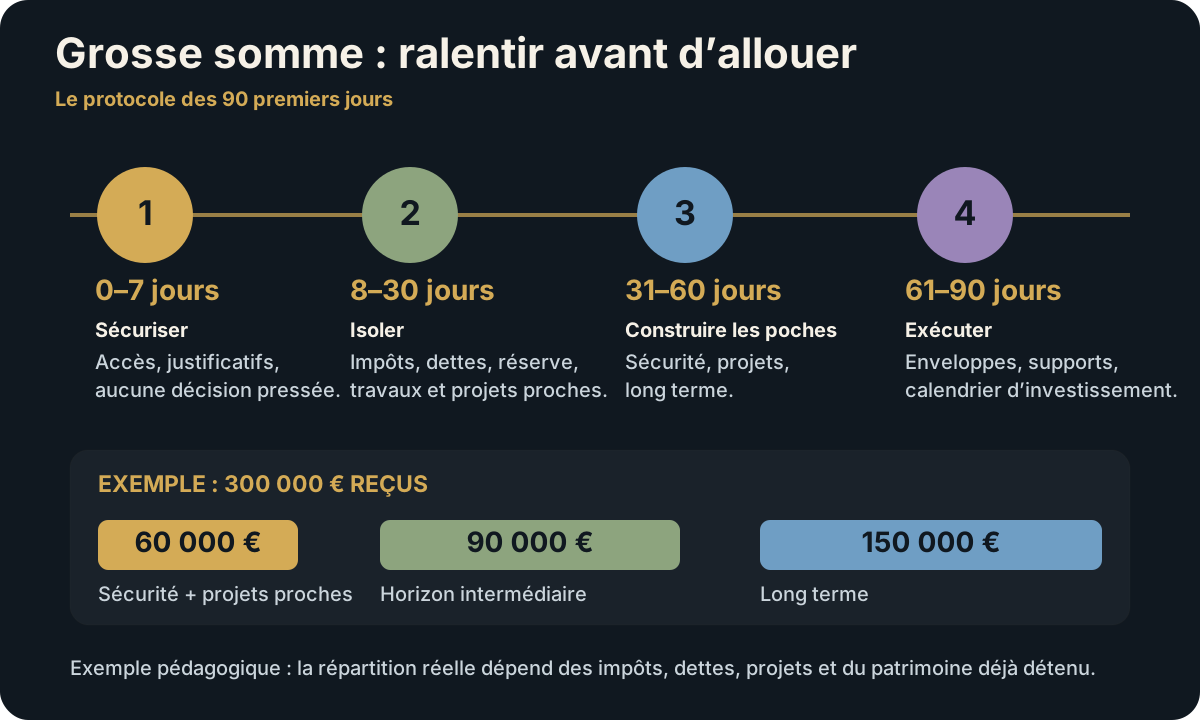
Le découpage ci-dessous sert à ralentir les décisions irréversibles et à séparer les étapes. Une prime simple, une succession complexe, une vente immobilière ou une cession d’entreprise ne demandent ni le même temps ni les mêmes vérifications. Vous pouvez raccourcir ou allonger chaque phase selon les obligations, les projets et l’incertitude réelle.
En bref
- Jours 0–7 : sécuriser l’argent et les accès, ne rien signer sous pression.
- Jours 8–30 : isoler impôts, frais, dettes certaines, aides prévues et projets proches.
- Jours 31–60 : construire les poches sécurité / projets / long terme.
- Jours 61–90 : choisir les enveloppes et la méthode d’investissement.
- Une somme reçue n’est investissable qu’après avoir soustrait tout ce qui a déjà une autre fonction.
1. Jours 0 à 7 — Protéger avant d’optimiser
Conservez les justificatifs d’origine des fonds, sécurisez les accès bancaires, vérifiez les coordonnées utilisées et refusez les placements avec urgence commerciale.
Pour les dépôts bancaires éligibles, la garantie ordinaire du FGDR est plafonnée par déposant et établissement. Certains dépôts exceptionnels temporaires — notamment liés à la vente d’un logement, une succession ou certaines indemnités — peuvent bénéficier pendant une période limitée d’un plafond supplémentaire. Vérifiez directement votre situation auprès du FGDR plutôt que de supposer que toute la somme est couverte de la même manière.
FGDR — garanties des comptes et dépôts exceptionnels
2. Calculer le capital réellement disponible
Formule
Somme reçue – fiscalité/frais – dettes à régler – projets déjà décidés – réserve de sécurité = capital réellement disponible pour de nouvelles décisions.
Exemple
250 000 € arrivent après une vente. Mais 20 000 € doivent couvrir frais et fiscalité, 30 000 € renforcent la réserve, 70 000 € financent des travaux et 40 000 € sont prévus pour un changement de logement. Le capital long terme n’est pas 250 000 €, mais 90 000 €.
3. Jours 8 à 30 — Isoler tout ce qui n’est pas investissable
Créez des poches séparées plutôt qu’un grand solde indistinct.
| Poche | Contenu |
|---|---|
| Obligations certaines | Impôts, frais, remboursements, engagements juridiques. |
| Sécurité | Réserve adaptée aux dépenses et à la stabilité des revenus. |
| Projets proches | Logement, travaux, voiture, aide familiale déjà décidée. |
| Long terme | Capital qui peut rester investi malgré une baisse de marché. |
4. Traiter les dettes sans automatisme
Rembourser une dette coûteuse peut être prioritaire. Rembourser intégralement un crédit bon marché au prix de vider toutes les liquidités l’est moins forcément.
Comparez coût certain de la dette, besoin de liquidité, horizon et risque des investissements alternatifs. Le dossier Crédit détaille cette décision.
→ Rembourser ou conserver une dette ?
5. Jours 31 à 60 — Écrire les objectifs avant l’allocation
Pour chaque poche, écrivez trois phrases :
- Cet argent sert à…
- Je n’en aurai probablement pas besoin avant…
- Dans un scénario défavorable, je peux accepter…
Si l’une des réponses reste floue, l’allocation n’est pas encore prête.
6. Mesurer ce que la somme change dans le patrimoine global
Une grosse entrée d’argent peut transformer le niveau de concentration. Après une vente immobilière, par exemple, le patrimoine peut passer d’illiquide à très liquide. Après un héritage immobilier, c’est l’inverse.
Refaites le bilan complet : immobilier, dette, actifs financiers, liquidités et revenus futurs. N’allouez pas la nouvelle somme comme si le reste du patrimoine n’existait pas.
7. Gérer les demandes familiales avec une règle écrite
Une entrée importante peut susciter aides, prêts ou projets communs. Fixez avant les demandes :
- une enveloppe maximale que vous pouvez donner sans fragiliser le plan ;
- la distinction entre don et prêt ;
- un délai de réflexion pour les montants importants ;
- un cadre écrit et, lorsque nécessaire, juridique ou fiscal.
La générosité n’exige pas l’improvisation.
8. Jours 61 à 90 — Choisir les enveloppes après l’allocation
PEA, assurance-vie, CTO ou PER ne déterminent pas la stratégie. Ils servent à loger les actifs choisis selon leur horizon, leur fiscalité et leur disponibilité.
9. Investir d’un coup, progressivement ou en hybride ?
Cette décision concerne uniquement la poche réellement destinée au long terme. Une entrée progressive peut réduire le risque émotionnel d’investir juste avant une baisse ; une entrée immédiate augmente le temps passé sur le marché. Le bon choix dépend aussi de votre capacité à maintenir le plan après une baisse rapide.
→ Comparer investissement immédiat et progressif
10. Tenir un registre des grosses décisions
Pour chaque décision supérieure à un seuil que vous fixez, notez : objectif, montant, alternatives, coûts, scénario défavorable et raison du choix.
Ce registre permet de distinguer une mauvaise décision d’un mauvais résultat. Un investissement cohérent peut baisser ; un placement incohérent peut monter temporairement.
Un exemple de séquence sur 90 jours
| Période | Objectif | Livrable |
|---|---|---|
| 0–7 jours | Protéger | Fonds sécurisés, documents rassemblés, aucune décision irréversible. |
| 8–30 jours | Isoler | Capital réellement disponible calculé. |
| 31–60 jours | Concevoir | Bilan global + poches + allocation cible. |
| 61–90 jours | Exécuter | Enveloppes, établissements, calendrier d’investissement et règles de suivi. |
Ce que je ne ferais pas
- Acheter un bien uniquement parce que la somme permet de le payer.
- Ouvrir plusieurs produits pour « répartir » sans comprendre les fonctions.
- Prêter rapidement une grosse somme à l’entourage sans cadre.
- Choisir un placement parce que l’argent « dort » depuis trois semaines.
- Investir la fiscalité ou un projet proche dans des actifs volatils.
Ce que j’en retiens
Une grosse somme ne crée pas l’obligation de décider vite. Elle crée surtout la responsabilité de ne pas fermer trop tôt de bonnes options et de ne pas investir de l’argent qui avait déjà une autre mission.
Après la lecture : appliquer le raisonnement à votre patrimoine
Le nouvel outil ne propose pas une allocation « idéale ». Il vous permet d’isoler le capital réellement disponible, de saisir votre patrimoine existant, de répartir la nouvelle somme et de voir comment concentration, liquidité et scénario de baisse évoluent.
→ Structurer l’allocation d’un héritage ou d’une grosse somme