Si vous voulez juste savoir quoi faire dès le prochain salaire
- Décidez ce que vous gardez pour vivre et profiter du mois. Ne laissez pas « ce qui reste » décider à votre place.
- Virez le reste dès le lendemain de la paie sur un Livret A. Tant que permis, voiture, études, ordinateur, déménagement et premier logement ne sont pas chiffrés, cet argent doit rester disponible.
- Construisez d’abord 1 000 € de coussin, puis un fonds d’autonomie de plusieurs milliers d’euros.
- Ensuite seulement, commencez le long terme. PEA jeune si vous êtes encore rattaché fiscalement à vos parents, PEA classique si vous avez votre propre foyer fiscal.
- L’assurance-vie est facultative à ce stade. Une bonne assurance-vie peut être ouverte avec peu pour commencer son ancienneté, mais vous n’avez aucune raison d’en collectionner plusieurs.
1. Exemple : 1 600 € net par mois, zéro loyer et presque aucune charge
Voici un exemple volontairement simple et assez offensif en épargne. Ce n’est pas un pourcentage obligatoire. Il correspond à quelqu’un qui vit réellement chez ses parents sans participation importante au foyer.
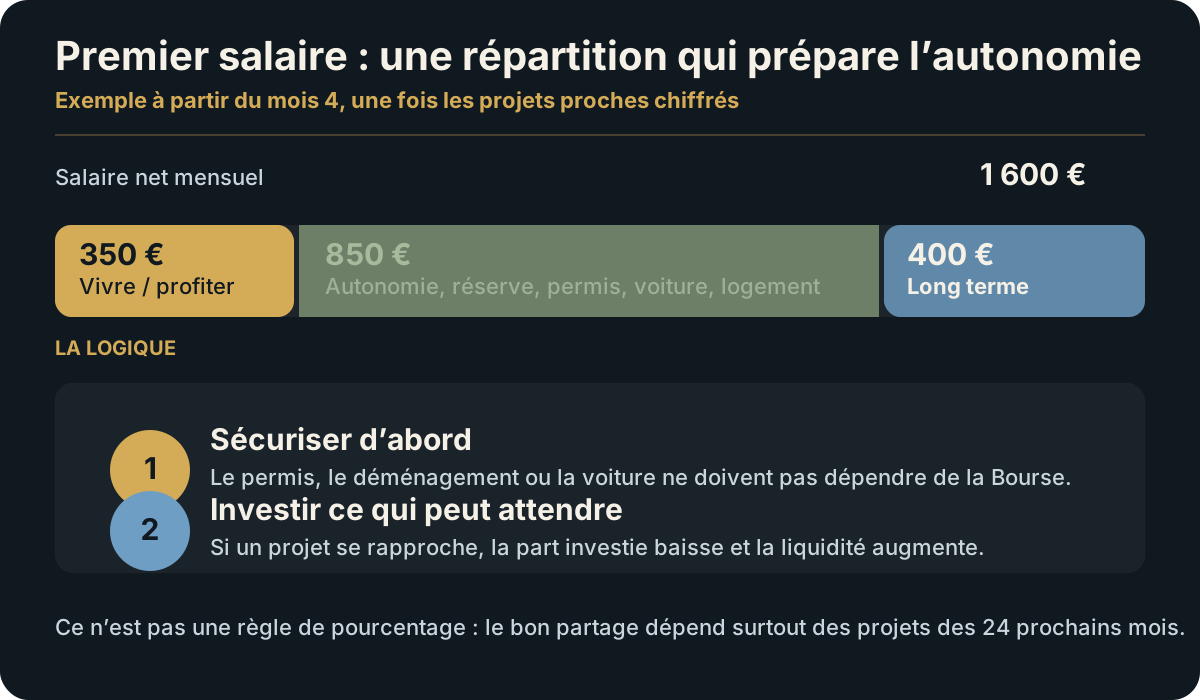
| Période | À dépenser librement | À garder liquide | À investir long terme |
|---|---|---|---|
| Mois 1 à 3 | 350 €/mois | 1 250 €/mois sur Livret A | 0 € |
| À partir du mois 4 si les projets proches sont chiffrés | 350 €/mois | 850 €/mois pour permis, voiture, logement, études, projets | 400 €/mois sur PEA/PEA jeune si cet argent peut rester longtemps investi |
Après un an
Sans compter intérêts ni rendement : 11 400 € encore disponibles, 3 600 € investis à long terme et 4 200 € dépensés librement. Vous avez profité de votre première année de salaire tout en transformant une période sans loyer en avance réelle pour la suite.
Vous avez besoin d’une voiture dans six mois, d’un dépôt de garantie ou d’un déménagement ? Réduisez ou supprimez temporairement les 400 € investis et gardez-les liquides. Vous n’avez aucun gros projet avant cinq à dix ans et votre emploi est stable ? La part long terme peut au contraire augmenter progressivement.
2. Avant d’ouvrir un placement, répondez à cinq questions
| Question | Pourquoi elle change la répartition |
|---|---|
| Mes parents me demandent-ils une participation mensuelle ? | C’est une vraie charge : retirez-la avant de répartir le reste. |
| Permis, véhicule ou transports vont-ils coûter cher dans les 24 mois ? | Cet argent ne doit pas dépendre de la Bourse. |
| Études, formation, ordinateur ou matériel peuvent-ils améliorer mon revenu futur ? | À 18 ans, quelques milliers d’euros placés dans votre mobilité ou vos compétences peuvent compter davantage qu’une optimisation financière. |
| Est-ce que je pense quitter le domicile familial dans moins de deux ans ? | Il faudra dépôt, premier loyer, meubles, assurance, abonnements et marge de sécurité. |
| Mon revenu est-il stable ou provisoire ? | Un CDD, une alternance ou un premier emploi incertain justifie davantage de liquidité. |
3. Trois poches suffisent pour commencer
Voir le tableau détaillé
| Poche | Où ? | À quoi elle sert |
|---|---|---|
| 1 · Le mois en cours | Compte courant | Sorties, téléphone, vêtements, loisirs, participation familiale éventuelle. Fixez un montant plutôt que de dépenser jusqu’à la prochaine paie. |
| 2 · L’autonomie à 0–3 ans | Livret A ; LEP seulement si vous avez votre propre imposition et remplissez les conditions | Permis, véhicule, formation, déménagement, dépôt de garantie, première installation et coussin de sécurité. |
| 3 · L’argent dont vous n’avez pas besoin avant longtemps | PEA jeune si vous êtes rattaché fiscalement ; PEA classique sinon | Commencer à investir à long terme sans mélanger l’argent de votre future installation avec celui exposé aux marchés. |
Pourquoi pas quatre banques et six produits ?
Parce qu’au début la priorité est de savoir ce que chaque euro doit faire. Une architecture simple que vous alimentez tous les mois vaut davantage qu’une collection de comptes ouverts « au cas où ».
4. Quand vos charges sont proches de zéro, ne calculez pas la réserve sur votre vie actuelle
Si vos parents paient actuellement logement et nourriture, six mois de vos dépenses actuelles peuvent représenter très peu et donner une fausse impression de sécurité. Estimez plutôt le coût de votre prochaine vie autonome.
Exemple de sortie du domicile
Vous estimez qu’une fois installé, vos dépenses essentielles seront autour de 1 200 €/mois. Ajoutez le dépôt, le premier équipement et les frais de déménagement. Votre cible liquide peut alors devenir « coût d’installation + deux ou trois mois de vie autonome », et non « six mois de sorties quand je vis encore chez mes parents ».
5. Où mettre le premier argent : l’ordre le plus simple
- Livret A : le premier outil par défaut pour l’argent qui doit rester disponible.
- LEP : seulement si vous n’êtes plus fiscalement rattaché et que vous respectez les conditions de revenu. Un majeur encore fiscalement à charge de ses parents ne peut pas en détenir.
- PEE de l’employeur : s’il existe avec abondement, regardez-le tôt : l’argent ajouté par l’employeur peut modifier l’ordre des priorités.
- PEA jeune / PEA : pour le capital réellement long terme et une exposition aux actions compatible avec votre risque.
- Assurance-vie : facultative. Elle peut avoir du sens pour prendre date ou diversifier plus tard, mais elle ne doit pas détourner l’argent du permis ou du premier logement.
- PER : pas une marche obligatoire à 18 ans. L’argent est destiné à la retraite et la contrainte de liquidité doit avoir une vraie contrepartie.
→ Comprendre PEA, assurance-vie, CTO et PER sans jargon
6. À quel moment commencer réellement à investir ?
Vous n’avez pas besoin d’attendre 10 000 €. Vous avez besoin que l’argent investi n’ait pas déjà un travail à accomplir dans les prochaines années.
Voir le tableau détaillé
| Situation | Réponse raisonnable |
|---|---|
| 0–1 000 € d’épargne totale | Restez principalement liquide. Apprenez, mais ne cherchez pas encore à maximiser le rendement. |
| 1 000–5 000 € mais permis/voiture/déménagement proches | Gardez l’essentiel disponible ; un petit versement long terme peut servir à apprendre sans mettre le projet en danger. |
| Fonds d’autonomie déjà constitué + projets proches financés | Commencez une alimentation mensuelle du PEA/PEA jeune avec l’argent réellement long terme. |
| Pas de projet proche, emploi stable, forte capacité d’épargne | La part investie peut augmenter plus vite, à condition d’accepter les baisses de marché sans devoir vendre. |
→ Premier investissement : comment commencer avec 100, 500 ou 1 000 €
7. Assurance-vie : faut-il en ouvrir une à 18 ans ?
Possible, oui. Prioritaire, non. Si vous avez déjà une poche liquide solide et que vous trouvez un contrat peu chargé en frais avec une fonction claire, l’ouvrir avec une petite somme peut lancer son ancienneté. Mais ne détournez pas plusieurs milliers d’euros du permis ou du premier logement uniquement pour « prendre date ».
À ce stade, une seule bonne assurance-vie suffit largement. La deuxième ne devient pertinente que si elle apporte une vraie fonction différente.
8. Ce que cette période sans charges peut financer de plus utile qu’un placement
- un permis ou une mobilité qui élargit réellement la zone d’emploi ;
- une formation courte et vérifiable qui augmente les postes accessibles ;
- un ordinateur ou du matériel qui permet de travailler ou d’apprendre ;
- un déménagement vers un bassin d’emploi plus favorable ;
- quelques mois de marge pour refuser un mauvais poste ou chercher mieux.
À 18 ans, votre capital professionnel compte aussi.
Le bon arbitrage n’est pas toujours « livret ou ETF ». Il peut être 1 500 € investis en Bourse ou 1 500 € qui vous permettent d’obtenir un permis, une compétence ou une mobilité qui augmente durablement votre revenu.
9. Les erreurs les plus coûteuses au premier salaire
- Laisser tout sur le compte courant : l’argent disponible devient progressivement le niveau de vie normal.
- Prendre immédiatement un crédit auto important : vous transformez votre première liberté financière en charge fixe.
- Investir l’argent du permis ou du premier appartement : une baisse de marché peut arriver exactement au mauvais moment.
- Mettre 100 % en Bourse ou crypto parce que « j’ai le temps » : l’horizon long ne supprime ni les projets proches ni le risque de comportement.
- Ouvrir plusieurs assurances-vie, PER ou produits complexes sans comprendre leur rôle.
- Ne rien dépenser par peur de mal faire : un plan durable doit aussi prévoir de profiter du revenu gagné.
10. Votre règle mensuelle peut tenir sur une ligne
Paie → virement automatique → reste à vivre
Le lendemain du salaire, virez automatiquement la somme décidée vers le fonds d’autonomie et, lorsque le socle est prêt, vers le long terme. Ce que vous laissez sur le compte courant devient votre budget de liberté du mois.
La répartition changera quand vous participerez au loyer, prendrez une voiture, reprendrez des études ou quitterez le domicile familial. À ce moment-là, recalculez votre niveau de sécurité et votre capital réellement investissable →