Vous avez 18 ans, un premier salaire et presque aucune charge ? Commencez ici.
Ne commencez pas par calculer votre « durée de sécurité ». Votre première décision est beaucoup plus simple : combien gardez-vous pour profiter du mois, combien mettez-vous de côté pour devenir autonome, et quelle petite partie peut vraiment rester investie longtemps ?
Exemple avec 1 600 € net et aucun loyer : pendant trois mois, 350 € pour vivre et 1 250 € sur Livret A. Une fois 3 000–5 000 € liquides et les projets des deux prochaines années chiffrés, une partie du nouveau salaire peut commencer à aller vers un PEA/PEA jeune. Si permis, voiture ou déménagement arrivent bientôt, elle reste liquide.
→ Ouvrir le plan concret « premier salaire à 18 ans » : montants, comptes et ordre des décisions
Ensuite seulement : la carte en sept niveaux
- 0 · Stabiliser : arrêter le déficit récurrent.
- 1 · Casser la fragilité immédiate : 500 à 1 000 € ou le coût d’un incident banal plausible.
- 2 · Construire la sécurité : plusieurs mois de dépenses essentielles + dépenses prévisibles séparées.
- 3 · Créer du capital investissable : l’argent long terme existe enfin au-delà de la réserve et des projets proches.
- 4 · Structurer et diversifier : la concentration, les frais, les enveloppes et les risques de contrepartie commencent à compter autant que le rendement.
- 5 · Acheter du temps : le patrimoine permet de financer des mois ou des années de décisions sans revenu du travail.
- 6 · Financer une partie de la vie : mesurer 25 %, 50 %, puis 100 % des dépenses couvertes avant de préparer la décumulation.
→ Voir cette échelle directement dans la feuille de route générale
1. Commencez par quatre nombres personnels
Avant de chercher votre « niveau », notez :
| Variable | Définition | Exemple |
|---|---|---|
| E | Dépenses essentielles mensuelles en mode normal prudent. | 1 800 € |
| P | Dépenses déjà connues dans les 24 prochains mois : impôts exceptionnels, voiture, déménagement, apport, travaux, études… | 4 000 € |
| L | Épargne liquide immédiatement disponible. | 15 000 € |
| D | Dette coûteuse à traiter en priorité selon son taux, ses pénalités et le risque de devoir réemprunter. | 0 € |
Choisissez ensuite une cible de réserve M × E, où M dépend de la stabilité du revenu, du nombre de revenus dans le foyer, de la santé, des charges fixes et de la facilité à retrouver un revenu.
La formule centrale
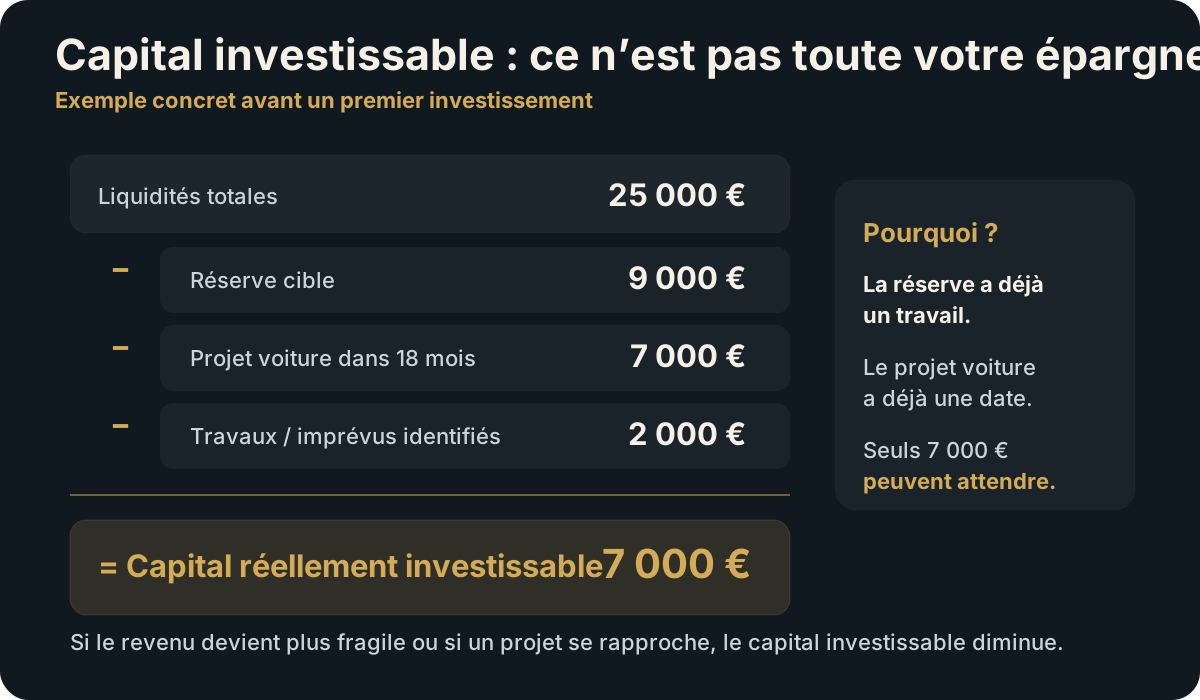
Capital réellement investissable = épargne liquide − réserve cible − dépenses/projets proches non financés − dettes coûteuses à traiter.
Si le résultat est négatif, le fait d’avoir 10 000 € ou 30 000 € sur des comptes ne signifie pas encore que cette somme est disponible pour prendre du risque à long terme.
2. Niveau 0 — Stabiliser : le premier seuil est un flux, pas un montant
Avant 500 € ou 1 000 €, le vrai seuil est d’obtenir un mois qui ne détruit pas systématiquement le précédent. Un découvert récurrent, une dette qui augmente ou des dépenses annuelles non provisionnées signifient que le système reste déficitaire.
| Signal rouge | Retour au découvert ou au crédit plusieurs mois de suite. |
|---|---|
| Premier seuil | Solde mensuel non négatif reproductible + plan clair sur les dettes coûteuses. |
| Étape suivante | Créer le mini-coussin. |
→ Construire l’épargne à partir de zéro
3. Niveau 1 — 500 à 1 000 € : casser le cycle « incident → dette »
Un premier coussin de 500 à 1 000 € n’est pas une réserve complète. Il sert à absorber une pharmacie, une réparation, une franchise ou une facture oubliée sans transformer chaque incident en crédit ou découvert.
Le seuil pertinent peut être plus bas ou plus haut : prenez le maximum entre un montant de départ raisonnable et le coût du plus gros incident banal plausible dans votre vie.
Passage au niveau 2
Vous ne videz plus ce coussin chaque mois et vous pouvez commencer à mesurer votre besoin de sécurité en mois de dépenses plutôt qu’en centaines d’euros.
4. Niveau 2 — Plusieurs mois de dépenses : créer une vraie marge de décision
La bonne réserve dépend davantage du risque de revenu que de l’âge. Comme repères de travail, pas comme normes :
Tableau principal de cette section
| Situation | Zone à tester | Pourquoi |
|---|---|---|
| Deux revenus stables, charges modulables | Environ 2 à 3 mois de dépenses essentielles | Le foyer dispose de plusieurs amortisseurs. |
| Un revenu principal stable | Environ 3 à 6 mois | Une rupture de revenu touche davantage le système. |
| Indépendant, CDD, revenu irrégulier ou santé fragile | Environ 6 mois ou davantage selon le risque réel | Le délai et l’incertitude de remplacement du revenu sont plus élevés. |
Les dépenses annuelles prévisibles ne doivent pas être comptées comme « urgences » : elles méritent une provision séparée. De même, un apport immobilier prévu dans dix-huit mois n’est pas du capital long terme.
→ Dimensionner liquidités et réserve
5. Niveau 3 — Le capital investissable commence là où les autres fonctions sont déjà financées
Vous pouvez commencer avec 100 €, 500 € ou 1 000 € si cet argent est réellement long terme. Le seuil n’est donc pas « posséder 10 000 € ». Il est d’obtenir un capital investissable positif après la réserve et les projets proches.
Exemple
Dépenses essentielles : 1 800 €/mois. Réserve choisie : 6 mois = 10 800 €. Dépenses/projets connus à 24 mois : 2 400 €. Épargne liquide : 15 000 €. Capital investissable immédiat : 1 800 €. Les 13 200 € restants ont déjà un travail ; ils ne sont pas « du cash qui dort ».
À ce niveau, la question devient : quelle part du nouvel excédent mensuel peut être affectée au long terme sans devoir revenir la chercher ?
→ Passer de la réserve au premier investissement
6. Niveau 4 — Quand faut-il commencer à structurer davantage ?
Il n’existe pas de montant légal à partir duquel un patrimoine devient « complexe ». Mais trois déclencheurs sont utiles :
- le capital financier devient supérieur à plusieurs années de votre épargne annuelle : une erreur d’allocation coûte désormais plus qu’un mauvais mois d’épargne ;
- un seul actif, secteur, employeur, bien immobilier ou intermédiaire domine le patrimoine : la concentration peut dicter le risque global ;
- les enveloppes et bénéficiaires ont des fonctions différentes : PEA, assurance-vie, épargne salariale, immobilier et retraite doivent être coordonnés plutôt qu’accumulés.
Tableau principal de cette section
| Ordre de grandeur indicatif | Question qui commence à devenir rentable |
|---|---|
| Moins de 10 000 € financiers | La simplicité et le taux d’épargne dominent généralement l’optimisation fine. |
| Autour de 20 000 à 50 000 € | Allocation, frais, qualité des enveloppes et concentration commencent à produire des écarts significatifs. |
| Au-delà de 100 000 € financiers ou avec immobilier important | Coordination entre liquidité, fiscalité, dette, bénéficiaires, assurance et concentration mérite une revue explicite. |
Ces montants sont des déclencheurs de revue, pas des objectifs à atteindre. Un patrimoine de 8 000 € concentré sur une seule action peut nécessiter plus de correction qu’un patrimoine de 80 000 € simple et diversifié.
→ Organiser l’allocation selon la situation · Comparer les enveloppes
7. Niveau 5 — Mesurez la durée de sécurité : combien de temps pouvez-vous décider sans revenu du travail ?
À partir d’un certain stade, le patrimoine ne sert plus seulement à « rapporter ». Il achète du temps.
durée de sécurité patrimoniale
Capital accessible réellement mobilisable ÷ dépenses essentielles annuelles = années de décision financées.
Tableau principal de cette section
| durée de sécurité | Ce qu’il peut changer |
|---|---|
| 1 à 3 mois | Absorber un incident court, mais peu de pouvoir de négociation. |
| 6 mois | Une transition, recherche d’emploi ou pause devient plus négociable. |
| 12 mois | La capacité à refuser une mauvaise option devient significative. |
| 2 à 3 ans | Le patrimoine peut financer un vrai changement de trajectoire, sous réserve de ne pas sacrifier les objectifs long terme. |
Ne comptez pas mécaniquement la résidence principale, un PER bloqué ou un bien difficile à vendre comme de la durée de sécurité immédiate.
→ Mesurer la marge de manœuvre réelle
8. Niveau 6 — L’autonomie partielle se mesure mieux en pourcentage de dépenses couvertes
« Être financièrement indépendant » est trop binaire. Mesurez plutôt la part des dépenses annuelles que le patrimoine pourrait raisonnablement financer selon votre stratégie, après fiscalité, coûts et marge de sécurité.
Tableau principal de cette section
| Couverture | Lecture utile |
|---|---|
| 25 % des dépenses | Le patrimoine peut déjà absorber une baisse durable du temps de travail ou du revenu. |
| 50 % | Le salaire n’est plus la seule source capable de financer le niveau de vie. |
| 75 % | Les choix professionnels deviennent fortement découplés du revenu maximal. |
| 100 % | Le patrimoine pourrait théoriquement financer le niveau de vie, mais la robustesse dépend encore de la durée, des rendements, de l’inflation, de la fiscalité et des gros risques futurs. |
Ne convertissez pas automatiquement un capital en revenu avec un taux de retrait unique. À ce stade, il faut simuler durée, pensions, inflation, séquence des marchés, logement, santé et fiscalité.
9. Le dernier seuil n’est pas un montant : c’est l’approche de l’usage
Quand une retraite, une réduction forte d’activité ou des retraits importants deviennent plausibles à moins de cinq ans, l’objectif change. Il ne s’agit plus seulement d’accumuler : il faut préparer la séquence d’utilisation du capital.
- quelle dépense annuelle restera après pensions et autres revenus ;
- quelle somme doit rester liquide ou peu volatile pour les premières années ;
- quels actifs peuvent rester investis plus longtemps ;
- dans quel ordre utiliser livrets, assurance-vie, PEA, PER ou autres actifs ;
- quels gros travaux, aides familiales ou risques de santé peuvent déplacer le plan.
10. Exemple complet : deux personnes avec 50 000 € ne sont pas au même niveau
Tableau principal de cette section
| Profil A | Profil B | |
|---|---|---|
| Épargne liquide | 50 000 € | 50 000 € |
| Dépenses essentielles | 1 500 €/mois | 3 000 €/mois |
| Revenus | Deux CDI stables | Indépendant, très variable |
| Projet à 18 mois | Aucun | 30 000 € d’apport immobilier |
| Réserve retenue | 4 500 € | 18 000 € |
| Capital long terme disponible | 45 500 € | 2 000 € |
Le même solde bancaire produit donc deux décisions opposées. La maturité patrimoniale ne se lit jamais dans le seul montant du compte.
11. Votre tableau de bord minimal
Tableau principal de cette section
| Indicateur | Formule | Question |
|---|---|---|
| Marge mensuelle | Revenus − dépenses − provisions | Le système crée-t-il du capital ? |
| Mois de sécurité | Réserve ÷ dépenses essentielles mensuelles | Combien de temps un choc de revenu peut-il être absorbé ? |
| Capital investissable | Liquidités − réserve − projets proches − dettes prioritaires | Combien peut réellement accepter un horizon long ? |
| durée de sécurité | Capital accessible ÷ dépenses essentielles annuelles | Combien de temps pouvez-vous décider sans revenu du travail ? |
| Taux de couverture | Revenu/capacité de retrait du patrimoine ÷ dépenses annuelles | Quelle part de votre vie dépend encore du travail ? |
Le vrai signal de passage
Vous passez au niveau suivant lorsque la fonction précédente reste financée même après votre nouvelle décision. Investir n’est pas un progrès si cela détruit la réserve ; acheter n’est pas un progrès si cela supprime toute mobilité ; optimiser la fiscalité n’est pas un progrès si cela immobilise l’argent nécessaire.
12. Ce que cette échelle ne dit pas
Elle ne dit pas combien « devrait » posséder une personne à 30, 40 ou 60 ans. Elle ne garantit aucun niveau de rendement et ne remplace pas une analyse des risques spécifiques. Elle sert à répondre à une question plus simple : quelle fonction patrimoniale est déjà solide, et laquelle doit être construite avant d’ajouter de la complexité ?
Pour cadrer l’investissement, l’AMF recommande de relier chaque placement à l’objectif, à l’horizon et à la capacité à supporter le risque : AMF — définir son objectif d’épargne.