En bref
Une allocation ne devrait pas partir d’un profil « prudent, équilibré ou dynamique ». Elle devrait partir de quatre contraintes : ce que l’argent doit financer, quand il sera nécessaire, la stabilité des revenus et la perte que le foyer peut réellement absorber sans vendre.
Les tableaux ci-dessous utilisent principalement un patrimoine financier de 100 000 € afin de rendre les situations comparables. Ce n’est pas une recommandation de portefeuille ni une promesse de rendement.
Pour commencer simplement
Ici, « allocation » veut simplement dire comment répartir votre argent entre ce qui doit rester disponible, ce qui finance un projet et ce qui peut être investi longtemps. Commencez par la situation qui vous ressemble ; les termes plus techniques viennent ensuite.
Le principe central
Le risque ne se mesure pas seulement par l’âge ou le tempérament. Il se mesure par la possibilité de laisser le capital tranquille quand le marché baisse. Un euro nécessaire dans deux ans n’a pas le même horizon qu’un euro destiné à la retraite dans vingt ans.
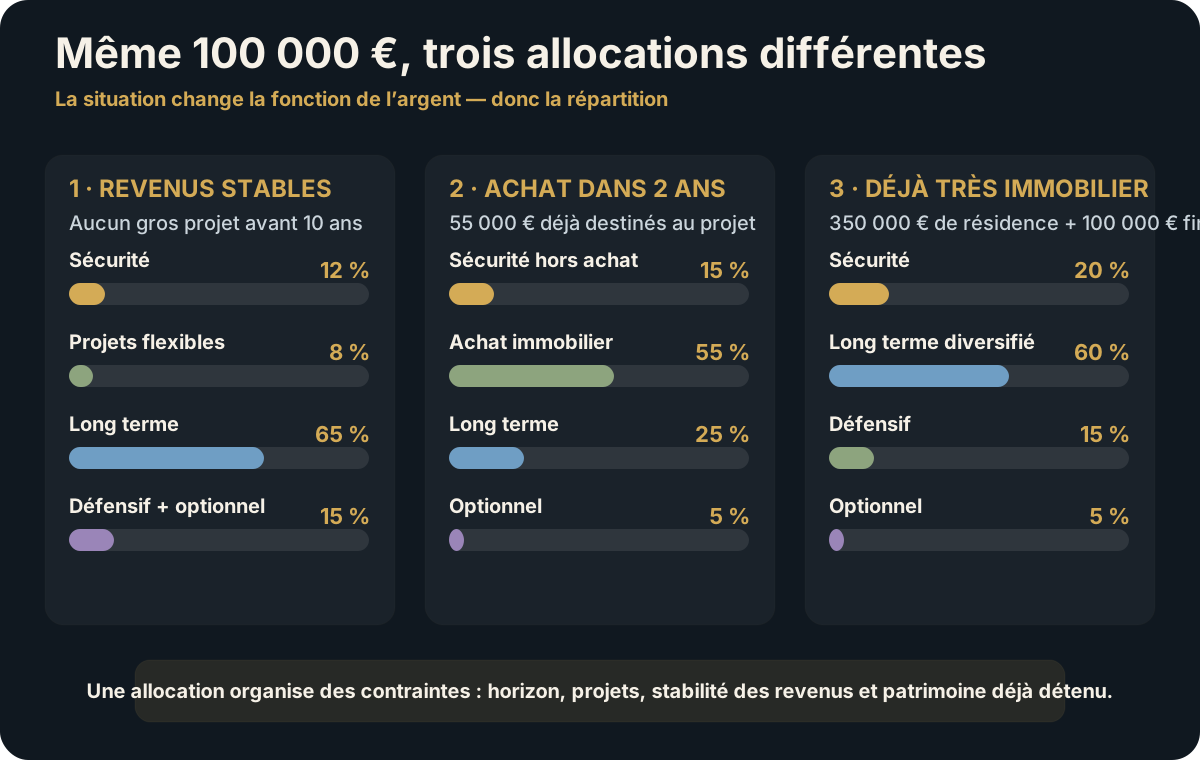
Salarié stable, locataire, aucun gros projet avant dix ans
Le revenu est régulier, les dépenses fixes sont maîtrisées et aucune partie importante du capital n’est promise à un achat proche. La capacité de risque peut donc être relativement élevée si la tolérance psychologique suit.
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité | 12 000 € | Imprévus et marge de décision |
| Projets flexibles | 8 000 € | Voyages, véhicule, dépenses probables |
| Long terme diversifié | 65 000 € | Croissance du capital |
| Défensif | 10 000 € | Stabilisation et rééquilibrage |
| Optionnel | 5 000 € | Convictions limitées |
La part de croissance atteint ici 65 %. Elle pourrait être plus basse si une baisse de marché importante conduisait probablement à vendre.
Même 100 000 €, mais achat immobilier prévu dans deux ans
Le patrimoine est identique au scénario précédent. Pourtant, 55 000 € sont déjà destinés à l’apport, aux frais et à une marge de travaux. Ce capital n’est donc plus réellement disponible pour supporter une forte baisse de marché.
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité hors achat | 15 000 € | Ne pas vider la réserve au moment de l’acquisition |
| Achat immobilier | 55 000 € | Apport, frais, travaux |
| Long terme diversifié | 25 000 € | Capital réellement disponible à long terme |
| Optionnel | 5 000 € | Poche limitée si le plan reste solide |
Le portefeuille n’est pas « trop prudent ». Il distingue simplement l’argent qui a déjà une destination de l’argent réellement investissable.
Propriétaire : 350 000 € de résidence principale et 100 000 € financiers
Regarder uniquement les 100 000 € financiers peut donner l’impression qu’un portefeuille équilibré est suffisant. Mais le patrimoine global est déjà très concentré dans l’immobilier et dépend d’un même marché local.
| Poche financière | Exemple sur 100 000 € | Logique globale |
|---|---|---|
| Sécurité | 20 000 € | Travaux, crédit, imprévus immobiliers |
| Long terme diversifié | 60 000 € | Créer un moteur différent de l’immobilier |
| Défensif | 15 000 € | Stabilité et réserve de rééquilibrage |
| Optionnel | 5 000 € | Risque spécifique plafonné |
Ajouter encore beaucoup d’immobilier financier peut diversifier les biens mais pas nécessairement le moteur de risque. La question pertinente est la dépendance totale à la pierre, au crédit et au marché local.
Indépendant ou entrepreneur avec revenus irréguliers
Le capital humain devient plus risqué : baisse de chiffre d’affaires, gros client perdu, maladie ou décalage d’encaissement peuvent toucher les revenus au même moment. Une réserve plus importante peut donc être rationnelle même avec un horizon d’investissement long.
Tableau principal de cette section
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité personnelle | 22 000 € | Plusieurs mois de dépenses essentielles |
| Réserve projets / activité | 18 000 € | Décalages, investissement ou transition |
| Long terme diversifié | 45 000 € | Croissance sans menacer l’activité |
| Défensif | 10 000 € | Stabilisation |
| Optionnel | 5 000 € | Convictions limitées |
Ce profil peut avoir une forte tolérance au risque tout en ayant une capacité de risque plus faible qu’un salarié très sécurisé.
Chômage, séparation, maladie ou forte baisse de revenus
Une période fragile transforme le rôle du patrimoine : sa fonction principale peut temporairement devenir la conservation de la liberté de décision. Chercher le rendement maximal devient secondaire si le capital doit éviter une vente forcée ou permettre de tenir plusieurs mois.
Tableau principal de cette section
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité renforcée | 35 000 € | durée de sécurité et dépenses essentielles |
| Échéances / transition | 20 000 € | Déménagement, formation, frais juridiques ou projets proches |
| Long terme diversifié | 35 000 € | Conserver une exposition de long terme |
| Défensif | 10 000 € | Stabilité supplémentaire |
Réduire temporairement le risque n’est pas nécessairement « vendre au mauvais moment » si l’exposition précédente n’était plus compatible avec la nouvelle situation. L’erreur serait surtout de découvrir trop tard que le capital risqué doit financer des dépenses proches.
100 000 € reçus après un héritage ou une vente, sans projet encore clarifié
L’absence de projet immédiat ne signifie pas qu’il faut investir toute la somme immédiatement. Une grosse rentrée d’argent peut justifier une phase d’attente organisée : sécuriser, décider, puis investir la partie dont l’horizon est réellement long.
Tableau principal de cette section
| Poche initiale | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité existante ou à compléter | 15 000 € | Fondations |
| Décisions à clarifier | 35 000 € | Capital temporairement stable et disponible |
| Long terme diversifié | 40 000 € | Première allocation durable |
| Défensif | 10 000 € | Stabilisation |
Après clarification des projets, la poche « décisions à clarifier » disparaît : elle est soit affectée à un projet, soit transférée vers le long terme.
Retraite dans cinq ans, le portefeuille devra compléter la pension
Le risque de séquence devient central. Une forte baisse juste avant ou juste après le début des retraits peut obliger à vendre davantage d’actifs risqués au mauvais moment. Une partie des besoins futurs doit donc être préparée en amont.
Tableau principal de cette section
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Liquidités / premiers retraits | 20 000 € | Éviter des ventes forcées au début |
| Défensif | 30 000 € | Stabiliser plusieurs années de besoins |
| Long terme diversifié | 45 000 € | Maintenir un moteur de croissance contre inflation et longévité |
| Optionnel | 5 000 € | Risque plafonné |
Tout sécuriser à cinq ans de la retraite peut également créer un risque : une retraite peut durer plusieurs décennies. La logique consiste à séparer les horizons plutôt qu’à supprimer toute croissance.
Retraité dont la pension couvre les dépenses essentielles, patrimoine destiné en partie à transmettre
Deux personnes de 68 ans peuvent avoir des allocations opposées. Ici, le portefeuille n’est pas nécessaire au financement du quotidien. Une partie du capital possède donc un horizon de transmission potentiellement très long.
Tableau principal de cette section
| Poche | Exemple sur 100 000 € | Rôle |
|---|---|---|
| Sécurité / santé / travaux | 20 000 € | Préserver l’autonomie et les dépenses imprévues |
| Défensif | 20 000 € | Stabilité |
| Long terme diversifié | 55 000 € | Capital dont l’horizon réel dépasse celui du détenteur |
| Optionnel | 5 000 € | Poche limitée |
L’âge seul n’impose donc pas une allocation très défensive. La vraie question est : quelle part du patrimoine sera utilisée par le détenteur, et quelle part est réellement excédentaire ?
La même personne peut traverser plusieurs allocations
Une allocation n’est pas une identité. Elle doit pouvoir évoluer quand un événement modifie les contraintes. Le tableau suivant montre comment une même trajectoire peut changer sans que les marchés aient bougé.
Tableau principal de cette section
| Moment de vie | Ce qui change | Conséquence probable |
|---|---|---|
| Salarié sans projet | Horizon long | Part de croissance élevée possible |
| Projet d’achat dans 2 ans | Une partie du capital devient promise | Hausse de la poche projet |
| Achat réalisé | Nouvelle dette + patrimoine immobilier | Réserve post-achat et lecture patrimoniale globale |
| Perte d’emploi | Revenus futurs plus incertains | Hausse temporaire de la liquidité |
| Retour à l’emploi | Visibilité restaurée | Redéploiement progressif du surplus |
| Retraite proche | Début des retraits | Préparation du risque de séquence |
Comment adapter ces exemples à votre patrimoine
- Retirez d’abord l’argent déjà engagé : impôts, dettes à rembourser, travaux, apport, études des enfants ou dépenses certaines.
- Dimensionnez la réserve : elle dépend de la stabilité des revenus et des dépenses incompressibles, pas d’un nombre universel de mois.
- Ajoutez l’immobilier et les dettes à la photographie : un portefeuille financier ne se pilote pas isolément.
- Mesurez une baisse en euros : 60 000 € d’actions avec une baisse de 40 % représentent 24 000 € de recul sur cette poche.
- Écrivez les déclencheurs de changement : achat, emploi, retraite, séparation, naissance, donation, remboursement de dette.
La question-test
Si les marchés baissent fortement demain, quelle partie de votre patrimoine pourriez-vous laisser intacte pendant plusieurs années sans compromettre un projet ni votre niveau de vie ? C’est cette somme — et non votre patrimoine total — qui constitue le vrai point de départ de la poche de croissance.
Ce que ces exemples ne disent pas
Ils ne choisissent ni ETF, ni fonds, ni actions individuelles, ni enveloppes fiscales à votre place. Le choix du véhicule vient après l’architecture. Deux investisseurs peuvent partager exactement la même répartition économique et utiliser des enveloppes différentes selon leur situation.
Vous voulez passer de la situation au portefeuille ?
Commencez par la méthode d’allocation, puis testez le stress du portefeuille avec vos propres montants.